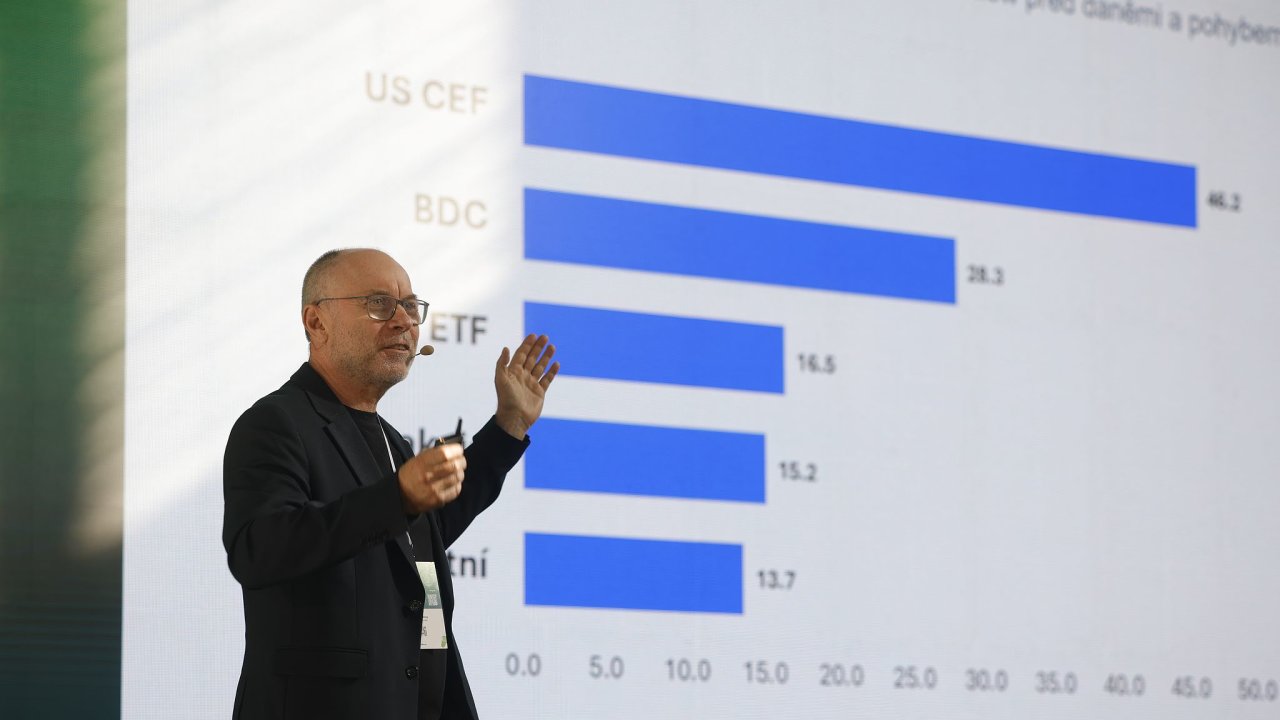
Rozdělit peníze na příštích deset let, aby slušně vydělaly, je poměrně těžké zadání. Stačí nakoupit americké akcie a čekat, nebo dát větší prostor Evropě a dluhopisům? A jak do toho zapadá pražský byt s nízkým nájemním výnosem? Investor si musí vybrat už teď, přestože odpověď na otázku, co vydělá nejvíc, dostane až zpětně.
Právě sestavování portfolia pro příští dekádu bylo jedním z hlavních témat konference FIRE, kterou Hospodářské noviny uspořádaly 7. října v pražské Holešovické tržnici. Debaty o akciích, nemovitostech či budoucí rentě ukázaly, že stejná investice může v různých portfoliích plnit jinou úlohu. Záleží na tom, kolik peněz člověk má, kdy je bude potřebovat a zda majetek teprve buduje, nebo už z něj žije.
Tento článek pro vás někdo odemknul
Obvykle jsou naše články jen pro předplatitele a pro vás ho někdo z nich odemknul.
Staňte se předplatitelem i vy a stejným způsobem budete moci odemykat placené články pro své přátele. Navíc získáte i řadu dalších výhod. Předplatit za 40 Kč.
Portfolio pro milion a deset milionů
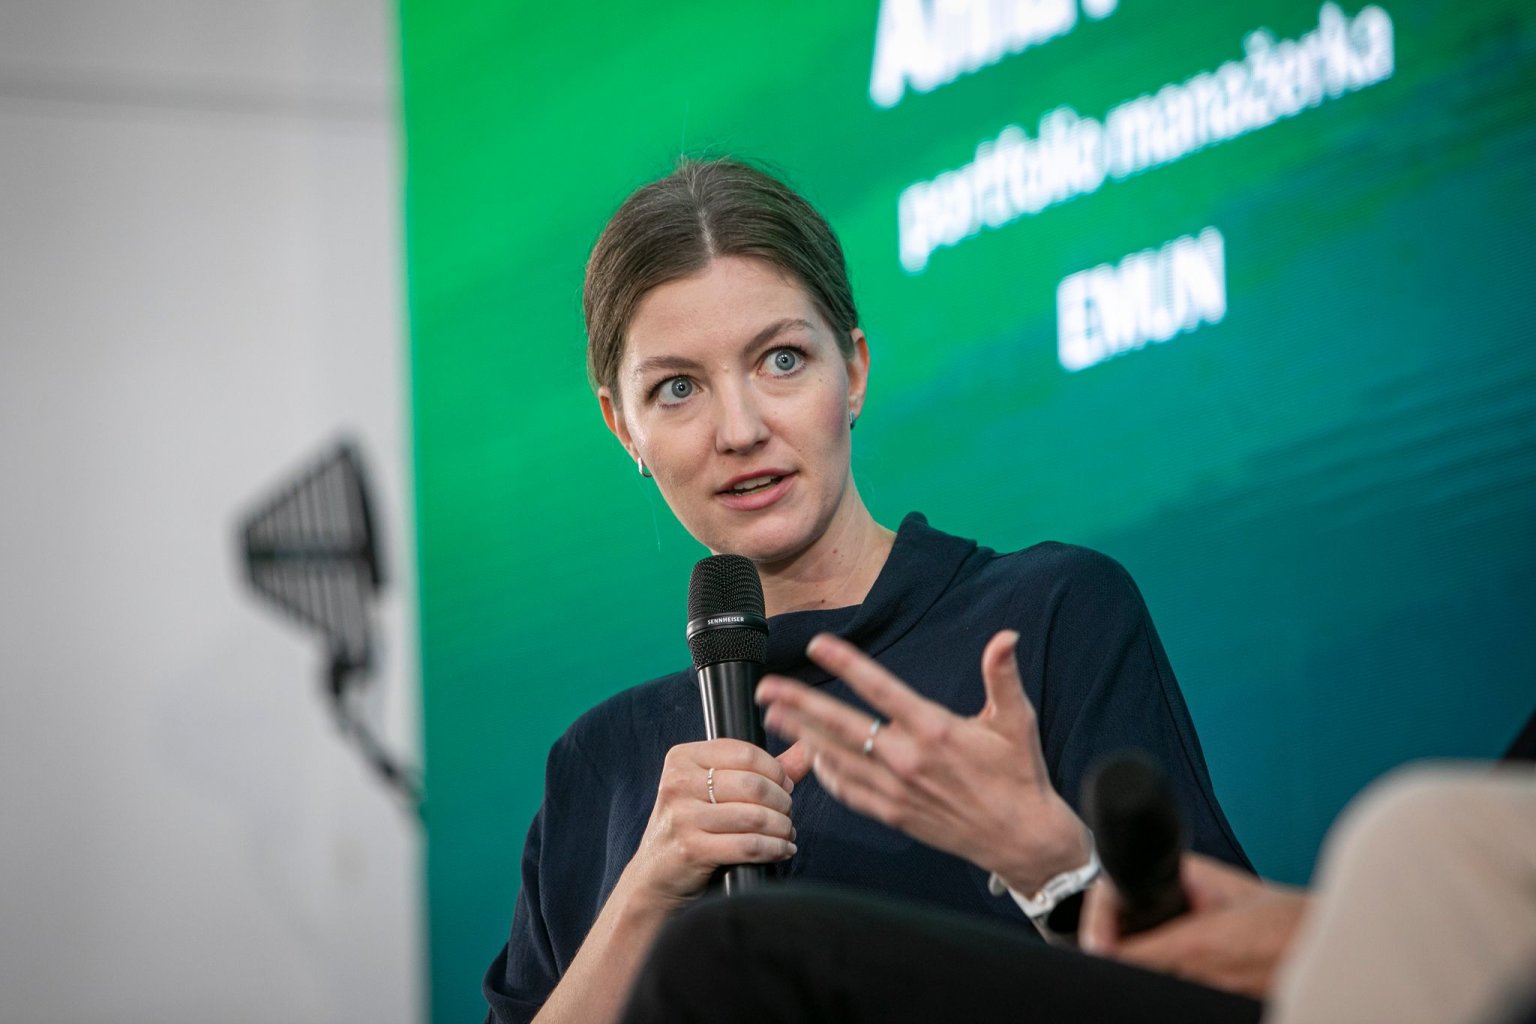
Ani profesionálové nemají společný nákupní seznam. Petr Žabža, ředitel investičních produktů Air Bank, by nyní nepřisuzoval nadměrnou váhu americkému trhu. Anna Píchová, portfolio manažerka investiční společnosti EMUN, upozornila na příležitosti v Evropě. U firem spojených s umělou inteligencí podle ní záleží na konkrétních ziscích. Samotná nálepka AI nedokazuje, že je akcie předražená.
Záznam konference FIRE 2026
Pokud jste si na konferenci nestihli pořídit lístky, můžete si pořídit záznam. Můžete tak zhlédnout jak analýzy vytvořené na míru pro publikum konference, tak debaty profesionálů nebo se inspirovat konkrétními portfolii.
Záznam najdete zde.
Výraznější rozdíly se objevily u neveřejně obchodovaných investic. Píchová by do portfolií v řádu desítek milionů korun zařazovala také private equity nebo private credit. Za anglickými názvy se skrývají majetkové vstupy do soukromých firem a jejich úvěrové financování. Žabža byl k jejich zapojování do portfolií drobných investorů zdrženlivější. U desetimilionového majetku podle něj může dávat smysl vyčlenit na privátní investice desetinu, u milionového by je vynechal.
Michael Almásy, ředitel české pobočky investiční platformy Crowdberry, pak zdůraznil důležitost kvality zajištění soukromého dluhu. Zajištěnou půjčku považuje za lepší variantu než nezajištěný dluhopis, kterých se v Česku prodává nemálo. Samotné vysoké procento na letáku tedy kvalitu investice nepopisuje.
Jak žít z vlastního majetku a mít plán B. Ohlédnutí za konferencí FIRE
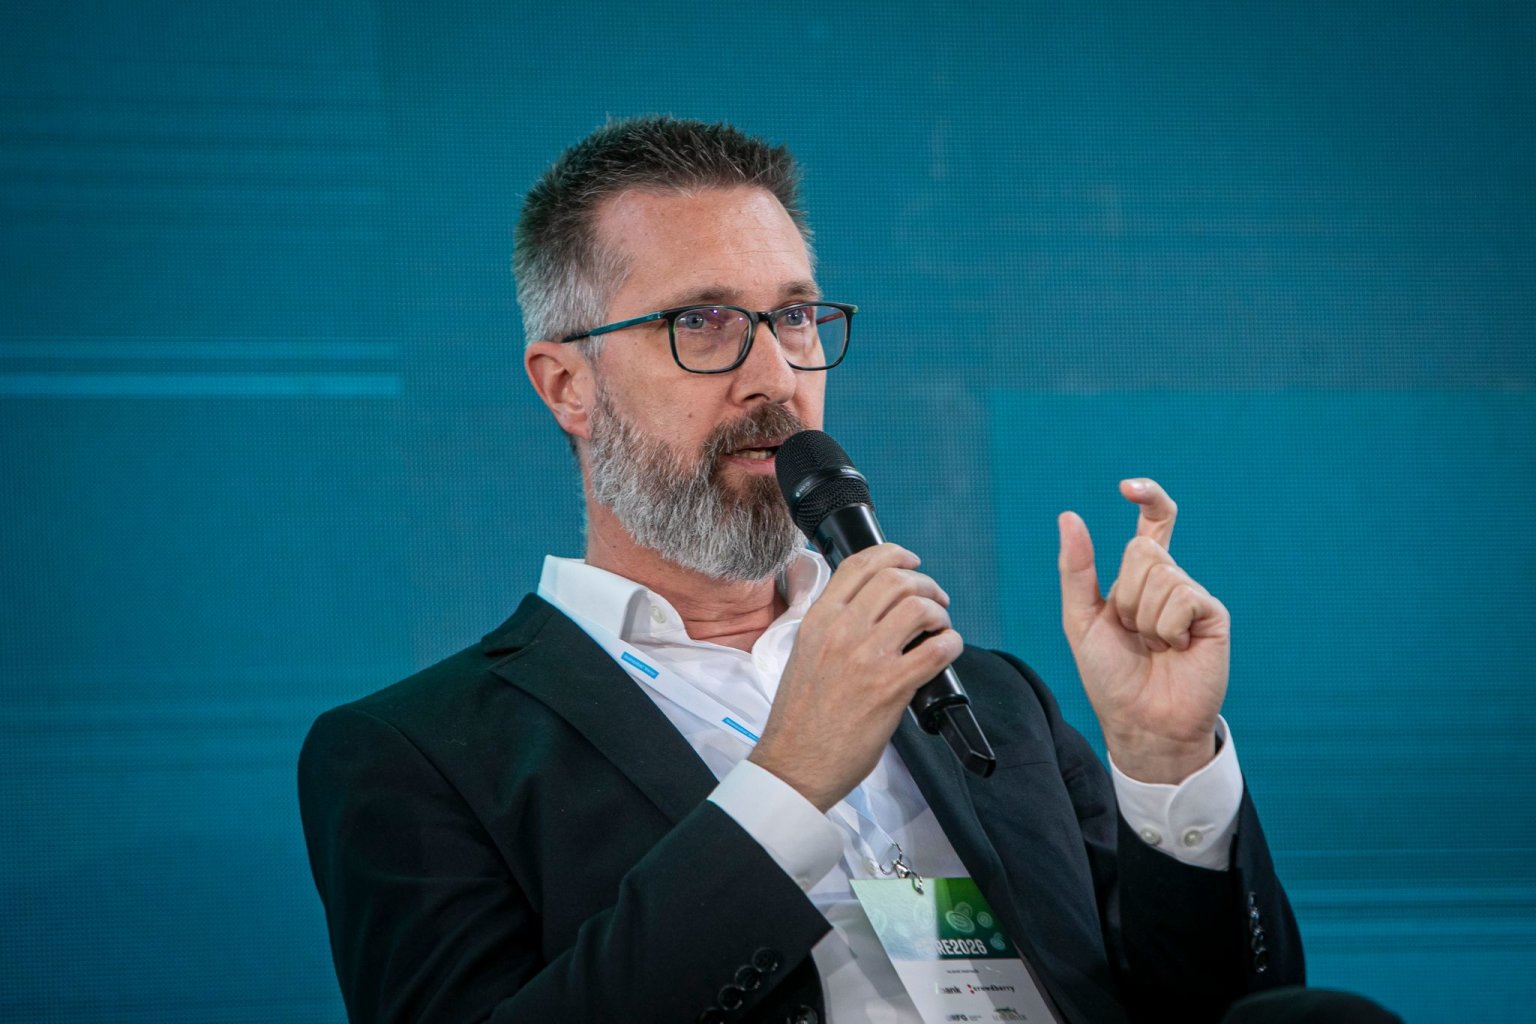
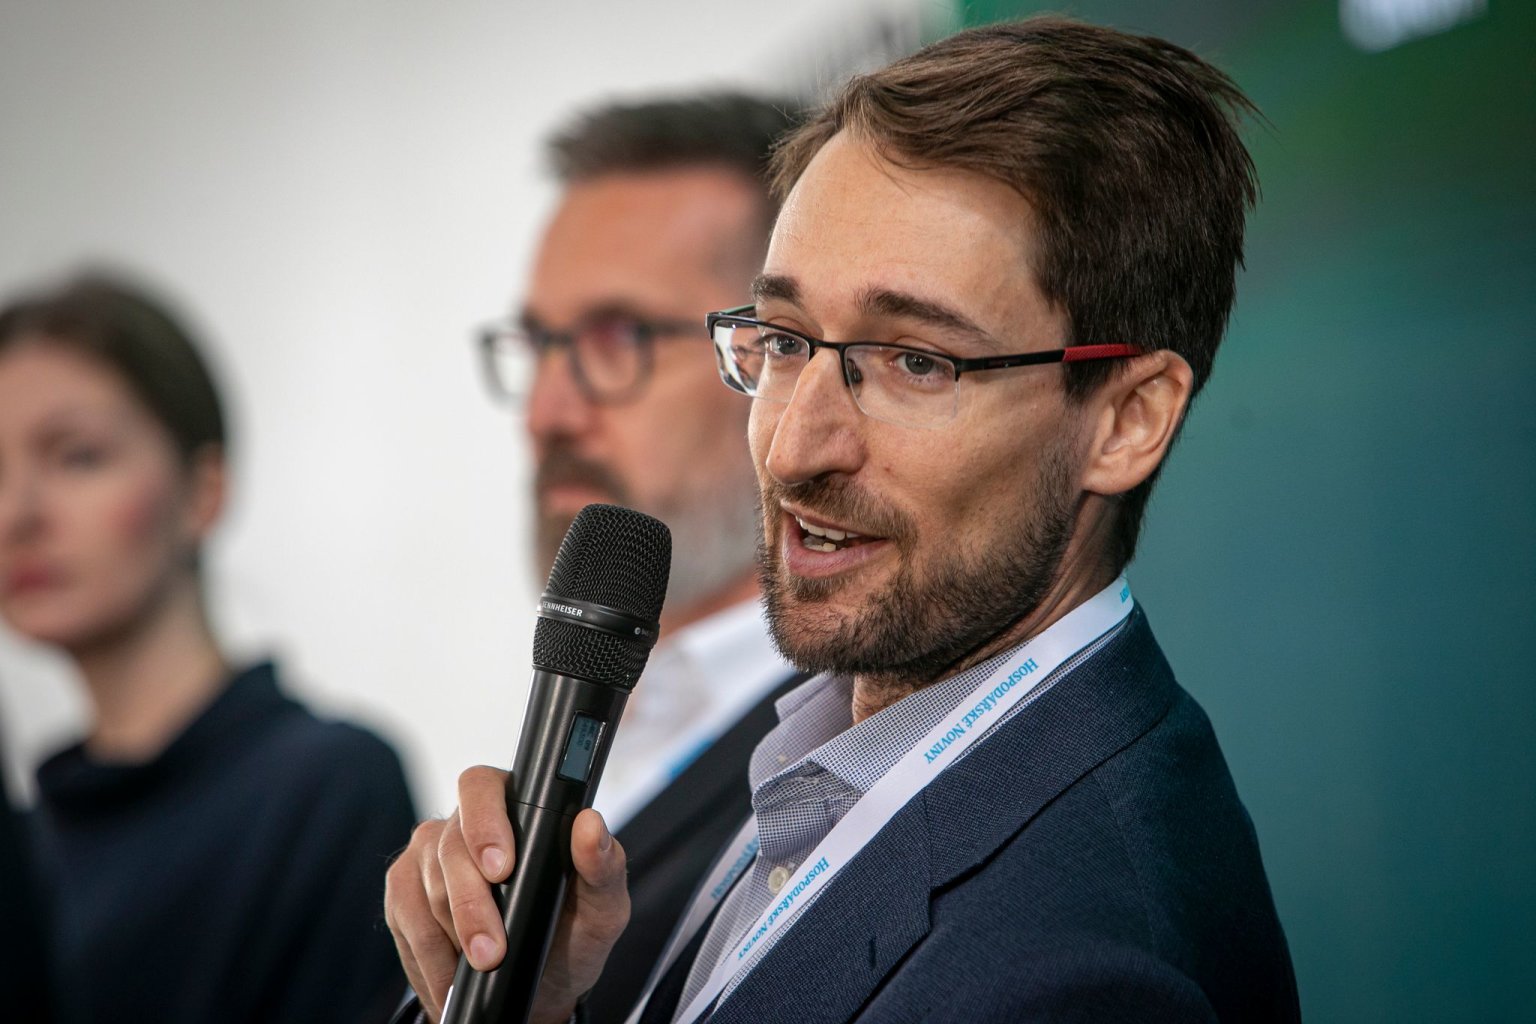
Zpřístupňování investic širší veřejnosti se věnoval také František Vinopal, zakladatel a řídící partner investiční skupiny LongRiver, jejíž fond pro kvalifikované investory se zaměřuje na finanční technologie. Mluvil o tokenizaci, tedy digitálním vyjádření práv k aktivu prostřednictvím tokenu. Ta podle něj může otevřít cestu k podílům na nemovitostech či soukromých firmách a odstranit některé mezičlánky. Odpovědného investora má ale podle Vinopala zajímat hlavně to, co se děje na skutečném trhu, k němuž se token vztahuje.
Byt musí vydělat i mimo inzerát
Byt si člověk může prohlédnout, sáhnout si na zeď. Ani tato hmatatelnost ale neznamená, že jde automaticky o dobrou investici.
Vít Soural, výkonný ředitel Flat Zone, který poskytuje data a analýzy realitního trhu, vyčíslil hrubý nájemní výnos průměrného pražského bytu na 3,5 procenta ročně, čistý přibližně na 2,5 procenta. Velká část investičního příběhu proto stojí také na očekávaném růstu ceny. Ten ovšem není příjmem, z něhož se dá každý měsíc zaplatit nákup. Zvlášť pro člověka, který už z majetku žije, jde o důležitý rozdíl.
Jsou tu nová 90. léta, kdo zaspí, prohraje. Jak s AI začít, aby přinesla rychle peníze
Realitní investorka Ivana Birtová z poradenského a vzdělávacího projektu Realitní Shaker upozornila, že rostoucí trh v minulosti odpouštěl i méně promyšlené nákupy. Do budoucna podle ní získá větší význam strategie a pečlivý výběr. Jan Zedník z firmy pro správu majetku Dvořák & Zedník Wealth Management připomněl, že papírový výnos šest až osm procent v problematické lokalitě může v praxi vypadat jinak. Vyšší číslo je potřeba poměřovat i se starostmi, které vlastník dostane spolu s klíči.
V debatě zazněly také výhody financování hypotékou. Vypůjčené peníze zvětšují dopad růstu i poklesu ceny na vlastní kapitál. „Nikdo z nás však neví, co se stane s cenami nemovitostí za rok nebo dva,“ připomněl Zedník. Koupě bytu stále obsahuje sázku na budoucnost, i když se jeho cena neobjevuje každou minutu na obrazovce jako u akcií.
Pasivní investice potřebuje aktivní rozhodnutí
Proti hledání nájemníků vypadá nákup ETF příjemně jednoduše. Jedním pokynem lze získat podíly v mnoha firmách. Počet společností ale neříká všechno o rozložení portfolia. Důležité je i to, nakolik výsledek závisí na několika největších titulech.
Investor a vysokoškolský pedagog Lukáš Nádvorník proto v panelu o odvrácené tváři pasivního investování zdůraznil potřebu vědět, co fond skutečně drží. Upozornil také, že složitější portfolio je náchylnější k chybám.
Tomáš Tyl, vedoucí analytického týmu poradenské společnosti Fichtner Wealth Managers, připomněl význam horizontu. Pokud člověk potřebuje peníze za dva roky, musí brát vážně měnové riziko. Na tak krátkou dobu by ale podle něj neměl posílat peníze ani do akcií.
Úspory na blížící se výdaj a majetek určený k dlouhodobému růstu zkrátka plní různé úkoly, byť je člověk vidí vedle sebe na jednom investičním účtu.
Kolik hráčů potřebuje renta
Rentiér Tibor Nyitray popsal na FIRE 2026 své portfolio jako fotbalový tým. Má útočníky, záložníky a obránce, kteří představují různé úrovně rizika a mají odlišné úlohy. „Moje pravidlo je takové, že žádný jeden zdroj nemá rozhodovat o celé rentě,“ vysvětlil. Výchozí otázkou je přitom to, kolik člověk potřebuje k životu. Pokud mu příjem z majetku nestačí, může vedle hledání dalších výnosů zvažovat i snížení spotřeby.
Obdobnou otázku řeší i lidé s ještě větším majetkem. Jakub Vrbovský, partner společnosti pro správu rodinného majetku One Family Office, připomněl, že velká portfolia bývají spojena s podnikatelským podílem. Jejich složení závisí na tom, zda mají zajišťovat vlastníka, nebo sloužit třeba dobročinnosti. Větší složitost navíc může znamenat vyšší náklady.
Zkratka FIRE v názvu konference pak označuje financial independence, retire early, tedy finanční nezávislost a předčasný odchod do důchodu. „Chci být finančně nezávislým, abych si mohl dovolit stát se učitelem,“ řekl ale Dennis Vymer, autor blogu Moje Finanční Svoboda. Peníze mu mají umožnit zvolit si práci, kterou chce dělat.
Dalibor Bláha, autor blogu Cestou k FIRE, staví na několika ETF a investičních bytech ve městě, kde bydlí. Po dosažení nezávislosti by rád pracoval s dětmi, například jako fotbalový trenér. Miloslav Diviš se naopak do zaměstnání vrátil, protože mu chyběla nová výzva. Za zásadní součást cesty k nezávislosti označil zvyšování příjmů. Prostor pro větší úspory totiž nemusí vznikat jen dalším škrtáním výdajů.
V každém případě se ukázalo, že rentiérství není o tom nic nedělat, spíše moci dělat to, co daný člověk chce, bez ohledu na to, kolik peněz to přinese.
Peníze musí být dostupné i při potížích
Osobní plán ale vzniká ve světě, který se také mění. Hlavní ekonom investiční skupiny DRFG Martin Slaný se věnoval dopadům stárnutí populace na pracovní trh, spotřebu a investice. Upozornil přitom i na nejistotu demografických projekcí. Menší počet obyvatel sám o sobě ještě nedává spolehlivou předpověď cen bytů nebo vývoje sazeb. Do výsledku vstupují také technologie a další ekonomické změny.
Za odolnější investice Slaný považuje třeba datovou a energetickou infrastrukturu nebo nemovitosti v rostoucích metropolích. I již zmíněný realitní panel přitom připomněl význam demografie při výběru lokality.
Index S&P 500 už to nezvládá. Rentiéři sklízí tučné dividendy jinde
Závěrečná debata s Janem Kohoutem, autorem podcastu Kryptoplebs, a Janem Marvanem, zakladatelem poradenského projektu Hacking Lives zaměřeného na zázemí v zahraničí a ochranu majetku, posunula otázku ochrany majetku k náhlým krizím. Marvan zdůraznil potřebu rozložení peněz mezi banky a dolarovou hotovostní rezervu. Podstatná je podle něj i možnost majetek přesunout a mít z čeho zaplatit cestu do bezpečí. Portfolio tak potřebuje obstát také v situaci, kdy člověk své peníze nemůže nechat dalších deset let v klidu pracovat.
Portfolio pro příštích deset let tak musí počítat i s tím, že se během nich změní investorův život. Peníze, které dnes odkládá z výplaty, mu mohou jednou výplatu nahrazovat. Právě pro tento okamžik potřebuje vědět, z čeho bude žít a jak se ke svému majetku dostane.
Jak žít z vlastního majetku a mít plán B. Ohlédnutí za konferencí FIRE
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace