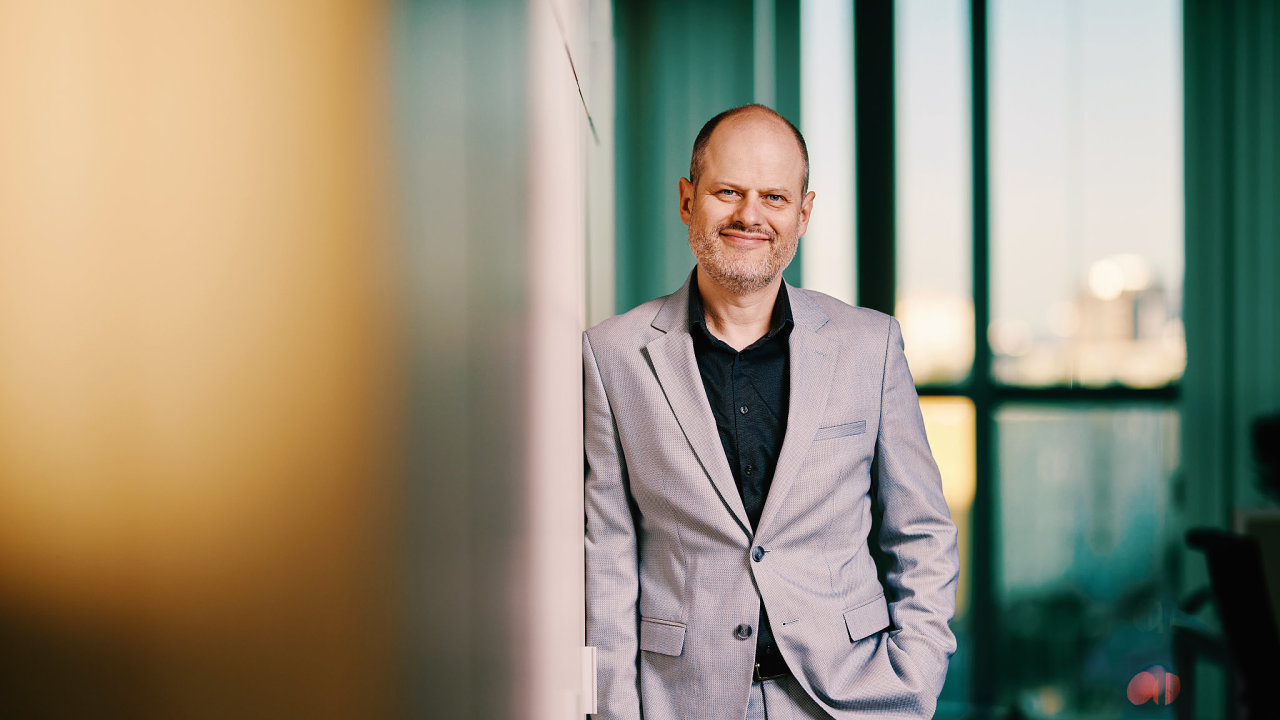
Covid, válka na Ukrajině, energetická krize i problémy v dodavatelských řetězcích přiměly české firmy mnohem víc přemýšlet o tom, kolik hotovosti skutečně potřebují a co dělat s penězi, které zůstávají na účtech. „Podnikatelé začali s penězi pracovat s větším předstihem a strukturovaněji,“ říká Filip Zeman, ředitel firemních produktů a služeb a tribe lead (zodpovídá za vedení a koordinaci agilních týmů – pozn. red.) pro segment firem České spořitelny.
Změnilo se v posledních letech výrazně to, jak české firmy přemýšlejí o volných penězích?
Určitě, především u malých a středních firem. Samozřejmě je těžké generalizovat, protože jen v České spořitelně máme kolem 250 tisíc firemních klientů, od nejmenších podnikatelů až po největší korporace. Jejich potřeby jsou úplně jiné. U menších a středních firem ale za posledních několik let vidím velký posun.
Jedním z hlavních katalyzátorů byl covid. Od té doby mám někdy pocit, že jedna černá labuť střídá druhou. Přišla válka na Ukrajině, energetická krize nebo problémy s dodavatelskými řetězci. I menším podnikatelům to ukázalo, že nestačí mít někde uložené peníze a vědět, že tam nějaká rezerva existuje. Začali s nimi pracovat s větším předstihem a systematičtěji.
Pomohla i digitalizace. Majitel, finanční ředitel nebo účetní dnes mají prakticky okamžitě přehled o finanční situaci firmy. A mění se i generace lidí u kormidla. Řada podnikatelů, kteří začínali v devadesátých letech, řídila firmu hodně na základě intuice. Dnešní generace je podle mě strukturovanější, vzdělanější a finančnímu řízení věnuje větší pozornost.
Existuje nějaká hranice, od které by firma měla začít volnou hotovost aktivně řešit?
Jedna univerzální částka neexistuje. Každá firma by ale měla mít alespoň několik měsíců dopředu představu o svém cash flow, vedle toho rezervu pro nečekané události a ideálně také finanční polštář například v podobě kontokorentu nebo provozního úvěru.
Není potřeba celý systém překomplikovat. Musí odpovídat konkrétní firmě, jejímu odvětví a rizikům. Výrobní společnost, která potřebuje velké množství prostředků na zásoby, sklady nebo energie, bude mít jiné potřeby než konzultační firma. Jiná situace bude také u firmy se silnou sezonou, například e‑shopu, který před Vánoci potřebuje výrazně větší provozní kapitál než v lednu. Firma by měla vědět, kolik peněz potřebuje na běžný provoz, kolik chce držet jako rezervu a co může dělat s tím, co zbývá.
A pokud peníze skutečně zbývají? Má smysl je investovat?
Každá koruna, která není investovaná zpět do mého byznysu a není v něm znovu otočená, je z určitého pohledu vyhozená. To je rozdíl proti osobním financím. Člověk si odkládá peníze například na důchod, ale firma by měla kapitál především používat k vlastnímu rozvoji. Samozřejmě musí mít zajištěné cash flow a přiměřenou rezervu.
Jak takovou strategii s klienty nastavujete?
Mluvíme o několika pomyslných obálkách. První je každodenní cash flow. Pokud má firma historii, dokáže většinou poměrně dobře odhadnout, kolik peněz bude v jednotlivých měsících potřebovat. Pro tuto část je důležitá především likvidita, takže se typicky využívá běžný nebo spořicí účet.
Druhá obálka je rezerva na nečekané situace. U ní už lze pracovat třeba s termínovanými vklady. Firma nebude mít peníze dostupné úplně okamžitě, ale může dosáhnout vyššího zhodnocení. Pokud mimořádná situace skutečně nastane, může se k prostředkům v krajním případě dostat za cenu určitého poplatku nebo penále.
A pak existuje další vrstva pro firmy s většími objemy hotovosti a sofistikovanějším finančním řízením. Tam přicházejí například produkty peněžního trhu. Ty už vyžadují pravidelnější monitoring a využívají je spíš větší společnosti. Může jít například o peněžní fondy. Je ale třeba říct, že už jde o investiční produkt a jeho hodnota může kolísat.
Jakých chyb se firmy při práci s hotovostí nejčastěji dopouštějí?
Jednu skupinu tvoří podnikatelé, kteří vybudovali firmu od nuly a dnes mají na běžném účtu vysoké částky. Do určité míry jim rozumím. Za každou korunou vidí obrovskou dřinu a hotovost pro ně představuje jistotu. Jenže pokud na běžném účtu dlouhodobě leží miliony, desítky milionů, nebo dokonce stovky milionů korun, mohou při dnešních úrokových sazbách přicházet o významné částky.
Druhým problémem jsou firmy, které nemají vytvořenou jednoduchou depozitní strategii. Nemají definované jednotlivé obálky, pravidelně nekontrolují jejich stav a podle potřeby mezi nimi prostředky nepřesouvají. Přitom stačí jednou týdně nebo měsíčně zkontrolovat, jak se situace vyvíjí. Často je to tím, že majitelé dávají veškerou kapacitu vlastnímu podnikání a správa volné hotovosti je něco, co může počkat.
Co v této oblasti změnila digitalizace?
George Business přináší možnost dostat firemní bankovnictví blíž tomu, co lidé znají ze svého osobního bankovnictví. Firma může digitálně nejen platit, ale také otevírat a spravovat téměř všechny produkty, které potřebuje. Pokud zůstaneme u hotovosti, podnikatel si může v George Business otevřít běžný či spořicí účet, termínovaný vklad nebo produkt peněžního trhu. Vše podepíše online v řádu minut a následně může produkty digitálně spravovat. Může tak potřebnou operaci udělat třeba ráno v telefonu u snídaně a potom se věnovat vlastnímu byznysu.
Důležitá je také správa oprávnění. Drtivá většina našich firemních klientů funguje v různě složitých skupinách. Je potřeba přesně určit, kdo může s penězi disponovat, za jakých podmínek a do jakých limitů. Majitel nebo finanční ředitel tak může část odpovědnosti delegovat například na účetní, aniž by ztratil kontrolu.
Jaké funkcionality stojí u George Business za zmínku?
Vedle šikovné správy dispozičních práv má určitě smysl zmínit výkonnost platformy. Máme klienty, kteří zpracovávají desítky, a někteří dokonce stovky tisíc transakcí denně. V online cloudovém prostředí je potřeba takové objemy v reálném čase nahrát, zvalidovat, autorizovat a odeslat. Dnes mohou George Business bez problémů využívat i naši největší klienti.
Zajímavou oblastí je také finanční zdraví. Firmy už dnes v George Business najdou například svůj rating. Mohou vidět, jak na tom jsou, proč právě takový rating mají a co mohou udělat pro jeho zlepšení, a tím třeba zvýšit pravděpodobnost získání financování. K dispozici jsou také finanční analýzy pro jednotlivá odvětví. Dalším krokem bude propojit tyto analýzy s daty konkrétní firmy a umět jí říct, co se děje na trhu, jak se jí to dotkne a jak na to může reagovat.
To už bude práce pro umělou inteligenci?
Částečně ano. Samotné finanční analýzy budou dál připravovat lidé, protože jde o složitou disciplínu. Naši analytici sledují jednotlivé sektory a rozumějí tomu, co se v nich děje. Jejich závěry ale potřebujeme propojit s daty stovek tisíc firem. A právě zde může nastoupit AI, která dokáže vyhodnotit, jak se určitý trend dotýká konkrétní firmy, a personalizovat pro ni doporučení. První desítky až stovky klientů by se s tím podle našich plánů měly začít setkávat v řádu několika měsíců.
Může jednou AI převzít i samotnou správu firemní hotovosti?
To je jedna z velkých otázek. Dnes základní rozhodnutí stále zůstávají člověku. George Business umožňuje okamžitě přesouvat prostředky mezi jednotlivými účty a produkty, ale rozhodnutí musí udělat člověk. S rozvojem AI se však nabízí možnost cash flow postupně „agentizovat“. Firma by si mohla vytvořit agenta, který bude podle stanovených parametrů jednotlivé obálky sám spravovat. Zatím to není realita a s firmami diskutujeme také o tom, nakolik jsou ochotné podobnou oblast algoritmu svěřit. Žádná firma nechce kontrolu nad penězi úplně pustit z rukou. Umím si proto představit, že algoritmus bude připravovat rozhodnutí a na konci zůstane člověk, který ho potvrdí.
Text vznikl ve spolupráci s Českou spořitelnou
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit