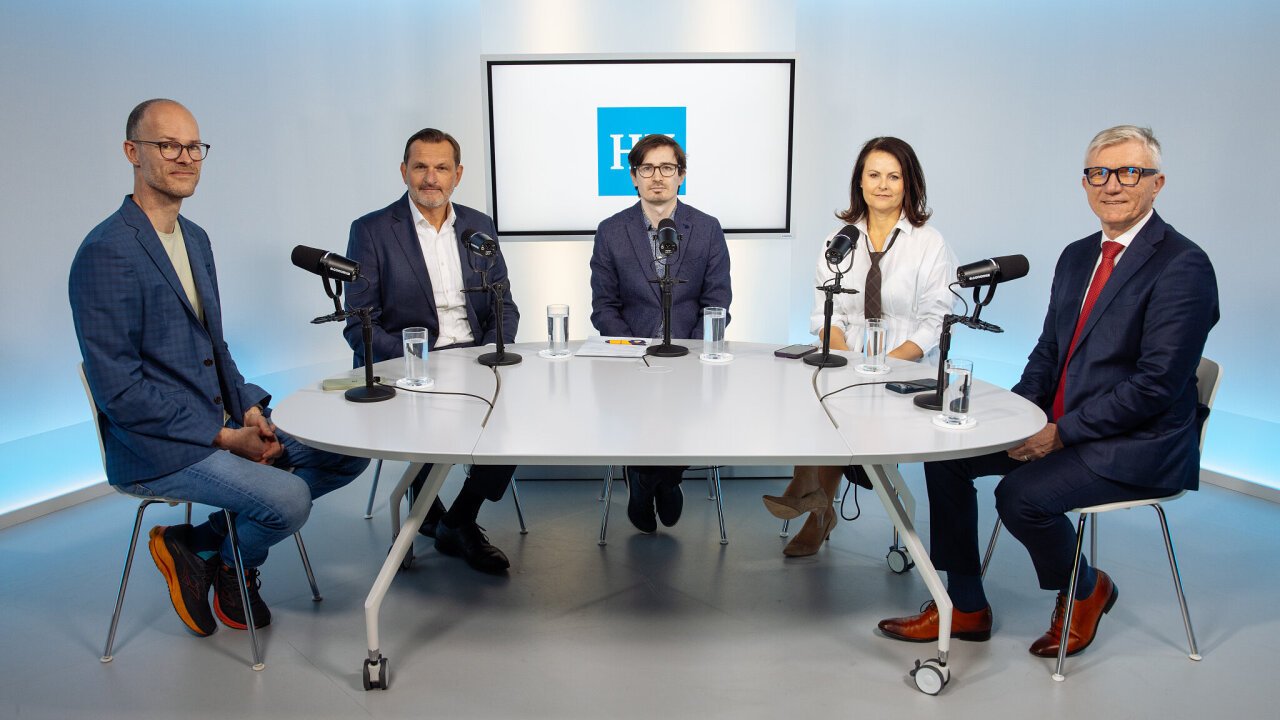
Připravované změny penzijního spoření mají od roku 2027 přinést nižší poplatky, větší podporu mladým lidem a vyšší výnosy. Odborníci na ekonomiku a investování se v debatě HN shodli, že transformace je potřebná a měla by proběhnout co nejrychleji, aby peníze uložené na stáří pomohly financovat české start‑upy, bydlení nebo energetickou infrastrukturu.
Podle diskutujících je pro účastníky penzijního spoření i pro stát dobré opustit stávající systém, ve kterém miliony lidí drží své peníze v transformovaných fondech s nízkou výnosností. Reforma je má postupně ukončit a nasměrovat střadatele k výhodnějšímu ukládání peněz podle strategie životního cyklu. „Reforma umožní lidem investovat s vyšším výnosem a odstraní investiční dotazník, který dlouhodobě směřoval k méně dynamickým strategiím,“ uvedl Libor Vošický, předseda představenstva České spořitelny – penzijní společnosti.
Dalším cílem je motivovat mladé lidi, aby do systému penzijního spoření vstupovali co nejdříve. Toho chce stát dosáhnout zdvojnásobením příspěvku pro lidi do 30 let. „Standardní důchodové připojištění nebylo pro mladé lidi dostatečně atraktivní. Ani dlouhodobý investiční produkt nebyl ideální pro studenty, kteří nemají vlastní příjem, protože podpora státu spočívala především v daňovém odpočtu,“ doplnila hlavní ekonomka Raiffeisenbank Helena Horská. Oproti tomu připravovaná reforma jim nabízí lákavé benefity. Investovat do motivace mladých lidí podle Horské dává smysl, protože v delším investičním horizontu mohou lépe využívat princip složeného úročení, což přinese výhody jim samotným i české ekonomice.
Inflace v posledních letech učí české obyvatele spořit lépe a efektivněji. Banky sledují rostoucí zájem o alternativní formy úspor, fondy, akcie, dluhopisy i ETF. Přechod od spořicích účtů k rizikovějším investicím by ale měl být podle Horské postupný a poučený: „Není rozumné, aby někdo, kdo spoří na běžném účtu, najednou začal přemýšlet o korporátních dluhopisech. Z nuly na sto to nejde.“ Právě penzijní fondy tak mohou vést lidi k diverzifikovanějšímu investování, aniž by se museli sami rozhodovat o konkrétních aktivech.
Hraje se o čas
Důležitým motorem proměny českého penzijního systému je demografický vývoj. Prezident Hospodářské komory Zdeněk Zajíček v debatě upozornil, že Česko nemá na změny mnoho času. Klesající počet pracujících bude znamenat menší příjmy do veřejných rozpočtů, z nichž se dnes důchody financují. Osobní spoření proto nebude alternativou, ale nutnou součástí zabezpečení na stáří. „Je to poslední okamžik, kdy se dá efektivně něco udělat. Demografie je neúprosná, a pokud neznásobíme úspory, které si lidé dělají na stáří, nemáme šanci posunout se dál,“ uvedl Zajíček. Peníze z transformovaných fondů by podle něj mohly přejít do strategie životního cyklu okamžitě.
V současném systému velká část peněz zůstává v konzervativních fondech, často ve státních dluhopisech. V budoucnu se větší část úspor dostane do akcií a alternativních investic. Strategie životního cyklu má fungovat tak, že mladší lidé budou mít automaticky větší podíl rizikovějších aktiv a ve vyšším věku přejdou ke konzervativnějším investicím. Penzijní společnosti by přitom uvítaly ještě větší podíl prostředků směřujících do alternativních fondů. „Návrh počítá s limitem deset procent. Rádi bychom ho zvýšili na 20 procent, aby přes alternativní fondy mohlo do fondů private equity a venture kapitálu směřovat více peněz,“ řekl Vošický. To by mohlo podpořit důležité projekty v oblasti energetiky, zdravotnictví, sociální péče nebo dostupného bydlení.
Zásadní přínos by to mělo také pro startupové prostředí, jak ukazují zkušenosti ze zahraničí. „V Americe pochází 60 procent peněz ve venture kapitálových fondech z penzijních fondů, ve Švédsku skoro 40 procent. V Česku je to nula procent,“ upozornil zmocněnec pro start‑upy z ministerstva průmyslu a obchodu Martin Jiránek. České firmy proto podle něj často musí hledat investory v zahraničí a nezřídka tam pak přesouvají i své sídlo.
Jiránek zároveň zdůraznil, že lidé nemusí mít obavu, že jejich úspory ponesou riziko jednoho konkrétního start‑upu. Penzijní fond investuje do portfolia mnoha firem, takže riziko je rozložené. Právě tento princip je podle něj třeba veřejnosti jednoduše vysvětlit.
Kdo nechce spořit, ať vystoupí
Motivace k samotnému spoření je jedním z ústředních témat současné debaty. Češi a Češky jsou stále poměrně konzervativní a značnou část úspor si ukládají na běžných nebo spořicích účtech. Jedním z možných řešení je proto automatický vstup do penzijního spoření s možností kdykoli z něj vystoupit. Takový model by mohl být účinnější než čistě dobrovolný přístup, jak potvrzují i zahraniční zkušenosti.
Další možností může být jednorázový bonus za vstup do systému. Ten by podle Horské fungoval jako lepší motivace než dlouhodobá podpora, i kdyby v součtu byl pro střadatele méně výhodný. „Lidé reagují spíš na větší částku na začátku než na malé částky v průběhu spoření,“ vysvětlila Horská.
Ať už bude lákadlem pro penzijní spoření finanční bonus, vyšší výnosy nebo jen automatické zařazení do systému, cílem je, aby se do reformovaného systému zapojilo co nejvíce lidí a aby to udělali co nejdříve. Na tomto úsilí se mimořádně shodnou koaliční i opoziční politické strany, což dává naději, že ani příští vlády nebudou tento směr zásadně měnit.
Partnerem debaty je Česká spořitelna – penzijní společnost
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace