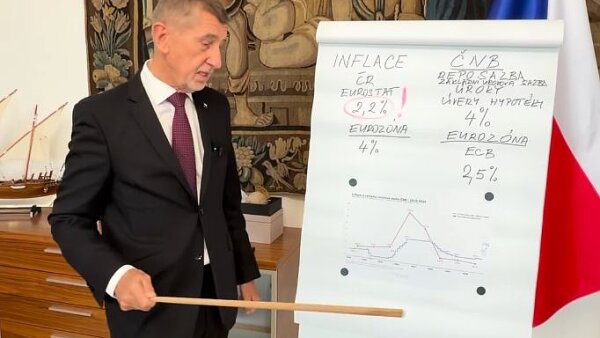
Podle předběžného odhadu Českého statistického úřadu dosáhla říjnová inflace v Česku 2,4 procenta. Jde o hodnotu blízkou dvouprocentnímu cíli ČNB, a dokonce mírně nižší než v září. Česká národní banka přesto na svém posledním zasedání rozhodla o zvýšení úrokových sazeb na 4,0 procenta, zatímco ECB, která v eurozóně čelí podstatně vyšší inflaci (čtyři procenta), ponechala svou hlavní úrokovou sazbu beze změny (na stále relativně nízké úrovni 2,5 procenta). Není tedy měnová politika ČNB až příliš přísná?
Tento článek pro vás někdo odemknul
Obvykle jsou naše články jen pro předplatitele a pro vás ho někdo z nich odemknul.
Staňte se předplatitelem i vy a stejným způsobem budete moci odemykat placené články pro své přátele. Navíc získáte i řadu dalších výhod. Předplatit za 40 Kč.
Podle nás ČNB rozhodla správně. Zveřejňovaná inflační čísla totiž vytvářejí poněkud zkreslený obrázek o skutečných cenových tlacích v české ekonomice. Celkovou inflaci letos pomohl držet nízko zejména administrativní efekt převedení poplatku za obnovitelné zdroje energie z domácností na stát, ke kterému se přidal cyklický pokles cen potravin. Ani s jedním z těchto efektů se však nedá počítat dlouhodobě.
Centrální banka zdražila peníze. Ceny nemovitostí přesto poletí vzhůru, i když rozhodně ne v celé republice
Pro rozhodování centrální banky je ale klíčový právě budoucí vývoj inflace, nikoliv její současná hodnota. Proto centrální bankéři věnují značnou pozornost takzvané jádrové inflaci, která očišťuje cenový vývoj o volatilní a administrativně ovlivňované složky. Jádrová inflace se v Česku již delší dobu drží nad třemi procenty, bez přesvědčivých známek zlepšení. Odráží přetrvávající domácí inflační tlaky spojené s napjatým trhem práce, růstem mezd a zdražováním služeb a bydlení.
K těmto setrvalým inflačním tlakům se nyní přidávají nová rizika. Vyšší ceny energií způsobené situací v Hormuzském průlivu se zatím do ekonomiky propsaly jen částečně a jejich další dopady lze očekávat v příštím roce. Aktualizovaný výhled českých veřejných financí navíc počítá s vyššími deficity, což může inflaci dále podporovat.
Podle našeho výhledu i prognózy ČNB dosáhne průměrná inflace v příštím roce hodnoty poblíž tří procent. Úkolem centrálních bank je včasnou reakcí zabránit tomu, aby se tato zvýšená inflace v ekonomice zakořenila na delší dobu. Čtvrteční zvýšení sazeb proto považujeme za krok správným směrem.
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace