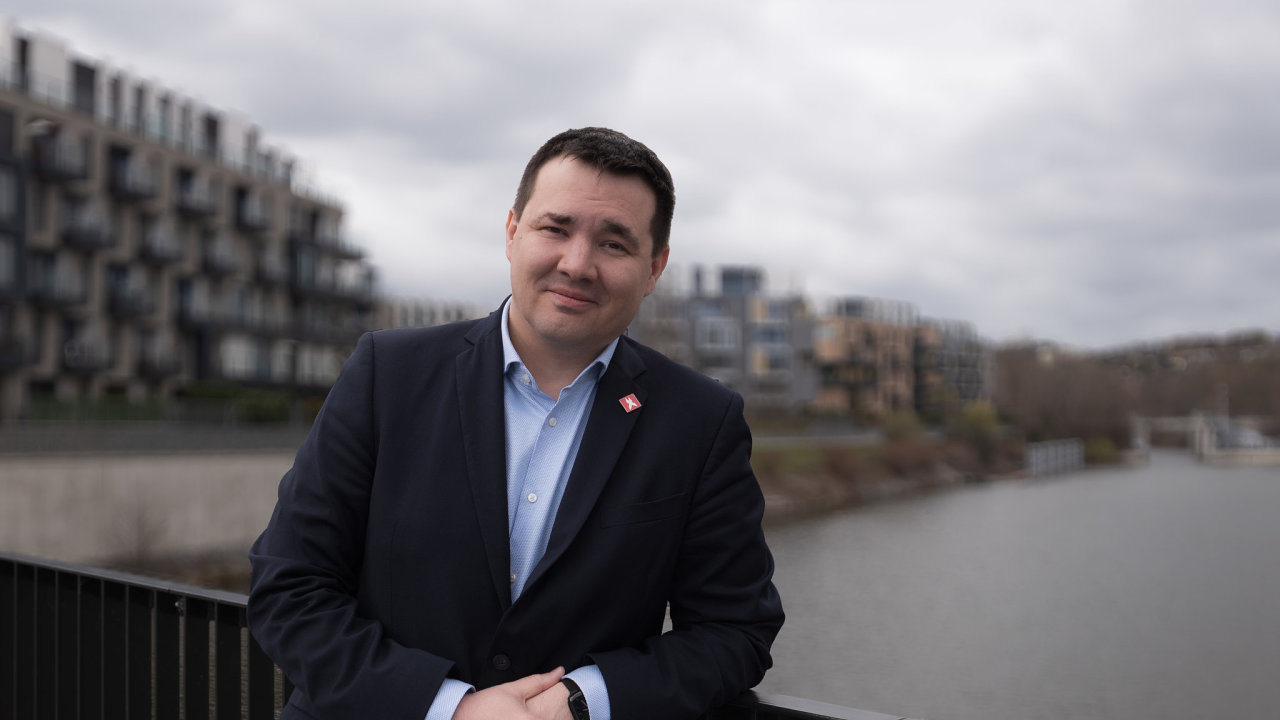
Mladí lidé jsou zodpovědní investoři. Už neplatí, že se jen po hlavě vrhají do riskantních titulů. Myslí na budoucnost a svět investic berou jako možnost zajistit se na stáří, říká Vladimír Holovka, ředitel společnosti XTB pro Česko, Slovensko a Maďarsko, jež provozuje investiční platformu. Investoři také od covidu změnili způsob přemýšlení – místo dlouhého studování fundamentů je zajímá aura jednotlivých firem. „Já tomu říkám příběhové investování. Stačí naskočit a svézt se na zajímavém příběhu. Klasickým příkladem je Tesla,“ podotýká Holovka.
Změnila se za posledních několik let věková struktura vašich klientů?
Určitě ano, procentuální podíl mladých lidí se zvyšuje, klientů do 30 let máme zhruba 35 procent. Dříve je limitovala minimální vstupní investice a poplatky za správu portfolia, ale tyto bariéry už padly. Teď už je například u ETF titulů (burzovně obchodované fondy – pozn. red.) možné investovat i v řádu stovek korun. Takže odkládat si do investic měsíčně třeba pětistovku je pro mladého člověka dostupnější. O investování se také čím dál více mluví, investování se stává běžnou věcí. A rovněž demografický vývoj naznačuje, že mladá generace se nemůže na stáří spoléhat jen na penze.
Předpokládám, že spodní věkový limit k založení investičního portfolia je 18 let. Máte hodně takových investorů?
Ano, dokonce řešíme i to, že si mladí lidé účet zakládají hned po 18. narozeninách, vysloveně na to čekají. Někdy mladí oficiálně investují třeba na své rodiče, což jsem před svou plnoletostí dělal i já.
Mají takhle mladí lidé na investování dost rozumu?
Paradoxně ano. Je pravda, že velmi mladí investoři více vyhledávají riziko, často mají základnu majetku blížící se nule, takže poměr toho, co riskují versus co mohou získat, je příznivější. Jakmile přijde rodina, děti a hypotéka, risk apetit se snižuje. Na druhou stranu současní mladí lidé si velmi dobře uvědomují, jak investování funguje na dlouhý horizont. Ještě před deseti lety mladší lidé riskovali více a na dlouhodobou perspektivu příliš nehleděli, nyní je to jinak. O potřebě zajištění ve vyšším věku se hodně mluví, jsou k tomu dostupná vzdělávací videa, publikují o tom finanční influenceři. Takže prvek dlouhodobosti a pravidelnosti mladé generaci není cizí.
Vladimír Holovka
Ředitel XTB pro Česko, Slovensko a Maďarsko
Narodil se roku 1984 v Rakovníku.
Vystudoval Vysokou školu ekonomickou v Praze, obor finance.
Do brokerské společnosti XTB nastoupil v roce 2010, od roku 2013 působil jako vedoucí obchodního oddělení pro Česko, Slovensko a Maďarsko a od roku 2025 je ředitelem pro tyto regiony.
Profesně se specializuje na technickou analýzu, tvorbu obchodních strategií, měnovou politiku a strukturu finančních trhů. Za podmínky dlouhodobě úspěšného obchodování považuje důslednou kontrolu rizik, správné řízení peněz a disciplínu.
Foto: XTB
Co myslíte pravidelností?
Pro mnoho lidí je velmi těžké časovat investici, odhadovat, kdy koupit, kdy prodat. Pokud člověk nechce trhy sledovat denně, realizuje pravidelnou investici třeba jednou měsíčně a neřeší cenu. Tím je v investování konzistentní, buduje postupně kapitál a benefituje z efektu složeného úročení – výdělky se začnou reinvestovat, o to více máte zainvestováno a dosahujete vyšších a vyšších výnosů. Mnoho lidí má mix – portfolio na dlouhodobý horizont jako zajištění na důchod a část prostředků, velmi často oddělených, jde do rizika, třeba do kryptoměn či volatilních akcií. Mladí investoři dokážou rizikovost svých investic dobře oddělovat. Jsem přesvědčen, že u mladých lidí, kteří mají o svět investic zájem a již učinili první kroky, celkově finanční gramotnost roste.
V tom pravidelném investování dávají lidé příkazy sami, nebo to za ně dělá nějaký automat?
Obě možnosti jsou na naší platformě k dispozici. Čistě pasivnímu investování říkáme investiční plány. Vyberete si druh portfolia, které vám sedí k cíli, ve vztahu k riziku a podobě. Máme dynamickou variantu, vyváženou a ultrabezpečnou. Na základě toho se vám nakoupí tituly a pak máte možnost si nastavit automatizaci nákupu – třeba každý týden, měsíc či kvartál. Nebo si každý podle aktuálních nápadů a potřeb přikupuje a odprodává, jak uzná za vhodné. Jsem však překvapen, protože častěji si klienti skládají portfolia sami. Možná je to tím, že většina našich klientů nejsou úplní začátečníci, už o investicích něco vědí a jdou si za svým cílem.
Za automatického asistenta se něco platí?
Nikoli, je to technologie, funkce naší platformy. Za nákup akcií a ETF se neplatí nic až do výše sto tisíc eur měsíčně, přičemž drtivá většina klientů se pohybuje pod touto hranicí. Platí se pouze půl procenta za měnovou konverzi.
Pokud nemáte poplatek za správu, jak vám to dává ekonomicky smysl?
My si poplatek neúčtujeme, ale třeba u ETF titulů se poplatek za správu hradí správci fondu. To ale není výnos pro nás jako pro brokera. Naši platformu využívají také aktivnější investoři a tradeři, kteří obchodují CFD (Contract For Difference – pozn. red.), což už jsou deriváty. U těch je riziko postaveno mnohem výše a zde už máme stanovenou poplatkovou strukturu. A také u těchto produktů se obchody točí více než u akcií, tudíž na nich stojí náš byznysmodel.
Jak se celkově mění chování českých investorů?
Zdá se, že se z uplynulých krizí, jako byl covid, válka na Ukrajině a podobně, poučili a již tolik nepanikaří. Když přijde menší výkyv dolů, peníze v obavě okamžitě nestahují, naopak je doposílají, přikupují a portfolio posilují o tituly zakoupené za zajímavé ceny. Jsou to tituly ve slevě, protože se u nich základ fundamentu nezměnil. Také bych řekl, že v době před covidem byly investice trochu více o ekonomickém fundamentu. Musela jste sledovat, jak je konkrétní firma zisková, zadlužená a tak dále.
Americké firmy chystají nové investice v Česku. Co je pro ně největší překážkou, vysvětluje šéf americké obchodní komory
Ale tomu, co je teď, já říkám příběhové investování. Stačí naskočit a svézt se na zajímavém příběhu typu, že Nvidia vyrábí čipy pro umělou inteligenci. Google obsadil online inzerci, Amazon s Microsoftem budují ohromná datacentra, cloudová úložiště a tak dále. Drobného investora už nezajímají detaily, čísla, ale jde mu o to, aby příběh produktu fungoval. Příkladem, kde čísla nehrají roli, je Tesla a Elon Musk. Nemají závratné zisky ani prodeje, které by obhajovaly aktuální ocenění, ale jejich akcie má pořád tendenci růst, pořád má své fanoušky. Z hlediska racionálního pohledu a fundamentální analýzy to nedává smysl. Žijeme v informačně přehlcené době, působí na nás tolik informací ze všech koutů, takže jít ve věcech příliš do hloubky nejde, člověk má na vnímání omezenou kapacitu.
A mám pro to i druhé vysvětlení: obecně řečeno, trhy nyní rostou. Když prostě zainvestujete do nějakého akciového indexu, poslední roky máte celkem pěkné výnosy v intervalu 10 až 20 procent. Takže není důvod příliš se nořit do individuálních akcií, když vám stačí svézt se s vývojem trhu. Není třeba dělat složité analýzy, stačí zavřít oči a vybrat si nějakou akcii. To je častý obraz aktuální doby.
Má vaše aplikace nástroje, třeba i s AI, které investorům radí?
Obsahuje vzdělávací videa, články a další edukační materiály na úvod do investování. Co se týče samotných obchodů, do toho nezasahujeme. Není to tak, že by vám umělá inteligence říkala, co máte kdy koupit nebo prodat. Finálním rozhodovatelem je stále klient. Když si ovšem klient prochází detail akcie, umělá inteligence mu vytvoří souhrn argumentů pro růst i možný pokles.
Říká se, že retailoví, malí investoři, kteří se trhům nevěnují profesionálně, často na obchodování tratí a financují tak výdělky těch velkých hráčů. Je to tak?
Tohle platilo dříve, když bylo potřeba více se zabývat fundamentem. Nyní to platí u tradingu, tedy u CFD kontraktů, u krátkodobého spekulativního obchodování. Tam skutečně 70 až 80 procent klientů ztrácí, zbytek je ziskových. Ovšem trading je byznys jako takový, nakupujete a prodáváte v rychlých intervalech a tady malí investoři dělají klasické chyby. U tradingu obchodují všichni proti sobě, a když jedni vydělávají, druzí ztrácí. Ale když se bavíme o investování, tam je to: koupím a držím. Obecně řečeno cena akciových titulů v současnosti roste, a když jde člověk s trhem, investice jsou výdělečné pro všechny. Je ovšem pravda, že pokud jako retailový investor vstoupíte do řízeného fondu a platíte mu třeba dvě procenta ročně na poplatcích, je to situace, kdy vám profesionálové významně uberou na výnosu. Přicházíte tím o složené úročení. Každý rok si zainvestujete třeba sto tisíc, fond vám vydělá mezi pěti až sedmi procenty a z toho vám správce fondu vezme dvě procenta na poplatku. Tedy ukrojí vám dvě pětiny výnosu. O co méně vám na účtu zůstane, o to více se snižuje efekt složeného úročení.
V čem máte investováno vy osobně?
Moje největší investiční chyba byla, že jsem v roce 2017 pustil akcie velkých firem jako Google, Facebook a podobné. Myslel jsem, že tyto společnosti již završily svou geografickou expanzi a nemají kam růst. Ale ony rok od roku rostly, protože poté, co obsáhly okruh spotřebitelů, svůj byznys začaly prohlubovat, zvyšovat marže, dodávat další produkty. Tohle uvědomění mě dále drží na poli digitálních technologií – ty totiž nejsou omezeny výrobní kapacitou ani počtem zákazníků, jejich produkty je možné neustále vyvíjet a škálovatelnost jejich byznysu je téměř nevyčerpatelná.
Text vznikl ve spolupráci s XTB.
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit