Kancelářský trh má za sebou za poslední dekádu výrazný kus cesty a řadu proměn. Pandemie změnila způsob, jakým firmy o pracovním prostředí přemýšlejí, a na čas se dokonce zdálo, že tradiční kanceláře budou jedním z hlavních poražených nového pracovního modelu. Vývoj ale ukazuje, že jejich role zůstává důležitá, mění se to, co od nich firmy očekávají.
Firmy dnes často hledají méně prostoru, ale ve vyšší kvalitě, s důrazem na lokalitu, energetickou efektivitu, flexibilitu a prostředí podporující spolupráci zaměstnanců. Fyzická přítomnost v pražských kancelářích se pohybuje kolem 70 procent a lehce roste. Zároveň sílí poptávka menších firem a start-upů po flexibilních kancelářích. Tomuto trendu vycházíme vstříc s konceptem Flexi Space i v našich kancelářských budovách a máme velmi dobrou odezvu. Zkušenost z trhu tak ukazuje, že vedle samotné budovy roste význam parametrů jako snižování energetické náročnosti, nadstandardní péče o nájemce a jejich zaměstnance v rámci celé řady aktivit nebo zvyšování kvality služeb, které office budovy nabízí, a zlepšování prostředí společných prostor.
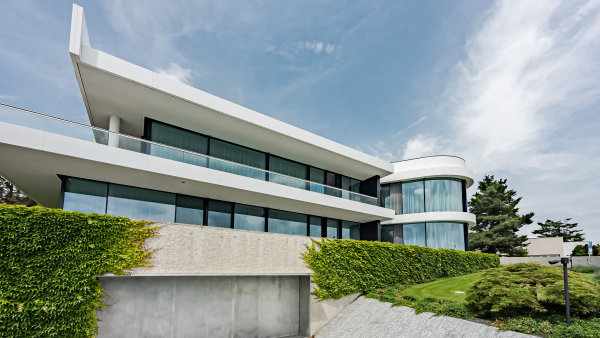
Pražský kancelářský trh dnes charakterizuje především nedostatek nové nabídky. Neobsazenost klesla pod šest procent, nájmy rostou a nové výstavby je málo. Loni se v Praze dokončilo jen zhruba 26 tisíc metrů čtverečních kancelářských ploch, nejméně za posledních patnáct let.
Varšava naproti tomu představuje největší a nejlikvidnější kancelářský trh regionu a nadále přitahuje mezinárodní kapitál. Bratislava je sice menším trhem, ale díky omezené nabídce nových projektů a stabilní poptávce může nabídnout zajímavé příležitosti investorům se znalostí lokálního prostředí.
Střední Evropa prostě nabízí něco, co na západoevropských trzích již často chybí – atraktivní poměr mezi rizikem a výnosem v regionu s nejvyšším ekonomickým růstem v EU. Pražské kanceláře si pak pro investora vedou nejlépe v kombinaci silné poptávky, nízké neobsazenosti a prostoru pro růst nájmů.

Prodejní smršť na českém realitním trhu. Proč teď jdou na dračku kanceláře, hotely i nákupní centra?
Domnívám se proto, že kvalitní kancelářské budovy mají dnes v investičních portfoliích své místo. Spolu s retailem představují i u nás ve Wood & Co. takzvanou investiční kotvu, která nabízí dlouhodobě stabilní výnos. Rozhodující ale nebude samotný segment. Stále více bude záležet na kvalitě konkrétního aktiva, jeho lokalitě a také na zkušenosti, zázemí a důvěryhodnosti investičního partnera.
Je tedy čas kanceláře znovu kupovat? Věřím, že ano. Ne všechny kanceláře budou vítězi, ale kvalitní budovy v dobrých lokalitách dnes kombinují silnou nájemní poptávku, omezenou novou výstavbu a valuace, které stále odrážejí opatrnost posledních let. A právě takové období bývá pro dlouhodobé investory často nejzajímavější.
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit