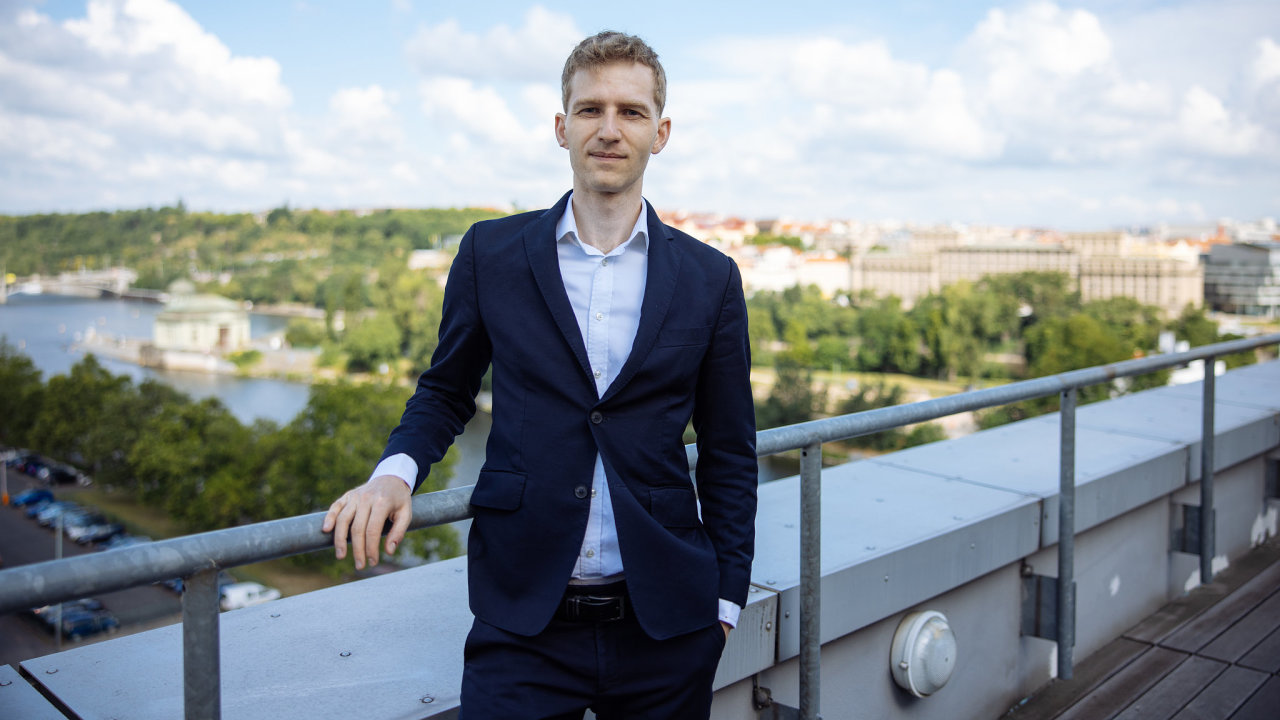
Malé byty jsou dnes mezi developery hit, protože jdou na dračku. Nemusí to ale trvat věčně. „Investiční poptávka se mění vlivem přísnější regulace ČNB a vyšších úrokových sazeb. Nemyslím si proto, že dnešní rozdíl mezi poptávkou po malých a velkých bytech musí vydržet navždy,“ říká Dan Vaško, zakladatel skupiny Silverline. V rozhovoru mluví o výnosech developmentu nebo chystaném fondu dostupném i drobným investorům.
Když jsme spolu mluvili naposledy, byli jste u vašeho fondu Silverline Real Estate, včetně dluhu, zhruba na první miliardě. Jak moc jste od té doby vyrostli?
Fondová aktiva jsme mezi červnem 2025 a červnem 2026 zvýšili zhruba ze 600 milionů na 1,1 miliardy korun. Když k tomu připočteme bankovní úvěry a další financování, je celkový objem aktiv přibližně 1,5 miliardy. Teď máme zároveň zadlužení relativně nízké, takže s tím, jak se větší projekty dostanou do výstavby a začneme čerpat bankovní financování, může celkový objem ještě poměrně rychle růst.
Loni jste přitom chtěli víc využívat dluh. Dnes jste pod 30 procenty zadlužení. Proč?
Částečně to souvisí s tím, v jaké fázi jsou projekty. Na začátku je developer financuje hlavně z vlastního kapitálu. Banka větší část peněz přidává až se stavebním povolením, předprodeji a samotnou výstavbou.
Dan Vaško (39)
Je zakladatelem Silverline Real Estate. Má zkušenosti z pozice senior manažera v globální poradenské společnosti Kearney. Působil také v Roland Berger Strategy Consultants, ČSOB nebo v dubajském start-upu Mennheim Associates, zabývajícím se manažerským poradenstvím.
Pracoval nebo se vzdělával v USA, Evropě či na Blízkém východě. Vystudoval mezinárodní obchod na Vysoké škole ekonomické v Praze a finance a bankovnictví na Institutu ekonomických studií, FSV, UK. Má rád běh, cyklistiku a florbal.
Druhou věcí je, že jsme chtěli víc využívat dluhopisy. Po problémech některých fondů kvalifikovaných investorů ale distributoři začali být u tohoto typu financování opatrnější. Nakonec jsme tedy získali víc vlastního kapitálu a méně dluhu, než jsme čekali.
Jak vysoké zadlužení je podle vás ještě zdravé?
U developera mi dává dlouhodobě smysl někde kolem 40 až 50 procent. Dluh k developmentu patří, protože bez něj byste vlastní kapitál využívali neefektivně. Zároveň ale nechceme stavět model na příliš vysoké páce.
Na webu máte deset projektů, loni jich bylo čtrnáct. Co se s nimi stalo?
Některé jsme dokončili. V Brně, Plzni a Ostravě šlo hlavně o rekonstrukce a nástavby bytových domů, dohromady zhruba sedmdesát jednotek. Dokončili jsme také menší projekt stavebních pozemků nedaleko Prahy.
Kolik projektů chcete mít rozpracovaných najednou?
Ideálně deset až patnáct. Při větším počtu už je podle mě složité věnovat každému dostatečnou pozornost. Když jich máte naopak příliš málo, jste hodně závislí na výsledku jednotlivého projektu. Spíš než počet tedy chceme postupně zvyšovat jejich velikost.
Jak výnosné byly projekty, které už jste dokončili?
Cílíme na zhodnocení vlastního kapitálu kolem 20 procent ročně na úrovni jednotlivého projektu. U těch dokončených jsme byli přibližně mezi 15 a 30 procenty a jako celek jsme se lehce dostali nad dvacet procent. Velmi dobře fungovalo například malometrážní bydlení v Brně. Slabší byl projekt větších stavebních pozemků za Prahou.
Proč?
Po covidu se poptávka po větších pozemcích a rodinném bydlení za Prahou trochu zklidnila. Naopak malé byty se nám prodávaly velmi rychle. Je to ale dobrý příklad toho, že nejde říct, že jeden typ nemovitosti funguje všude. Výsledek vždycky hodně závisí na lokalitě a na tom, pro koho konkrétní projekt stavíte.
Malé byty jsou dnes tedy stále nejžádanější?
Z naší zkušenosti ano. V Brně, Plzni i Ostravě mizely jako první. Podobně to vidíme i u pražských developerů.
Zároveň si ale nemyslím, že to automaticky znamená, že je ideální stavět třicetimetrové byty na každém pozemku. Například u metra v Hájích je malometrážní bydlení logické, protože je tam dobrá doprava a občanská vybavenost.
Naopak na hranici Karlína a Libně, kde máme pozemek u Vltavy a zvažujeme i vlastní park, jde podle nás o lokalitu vhodnou pro luxusnější bydlení, a dávají nám tam proto větší smysl spíše větší byty.
Nemůže se dnešní hlad po malých bytech postupně zmenšit? Developerů, kteří je plánují, rychle přibývá.
Může. Developeři samozřejmě reagují na to, co se dobře prodává, takže malých bytů bude přibývat. Zároveň se investiční poptávka mění vlivem přísnějších limitů ČNB pro investiční hypotéky a vyšších úrokových sazeb. Nemyslím si proto, že dnešní rozdíl mezi poptávkou po malých a velkých bytech musí vydržet navždy.
Jedním z vašich větších projektů jsou Libčice nad Vltavou. Kdy se tam začne stavět?
Stavební povolení jsme získali už na přelomu listopadu a prosince, tedy dřív, než jsme čekali. Projekt jsme původně koupili od Skansky a následně jsme ho ještě upravili. Teď vybíráme generálního dodavatele. První etapu chceme začít stavět nejpozději začátkem příštího roku. Bude mít přibližně 65 bytů, celý projekt pak 117.
Původně jste počítali, že celý projekt prodáte za 1,3 miliardy korun. Teď mluvíte o sumě 1,5 miliardy. To je jen růstem cen bytů?
Z velké části ano. Trh se od doby, kdy jsme projekt kupovali a připravovali, posunul. Menší část nárůstu jde také za zvětšením prodejních ploch po úpravě projektu. Právě proto se snažíme při nákupu projektů nepoužívat příliš optimistické předpoklady. Když projekt připravujeme, v ekonomickém modelu počítáme s růstem prodejních cen i nákladů jen kolem dvou procent ročně.
To je při současném růstu cen dost konzervativní, ne?
Je to záměr. Projekty, které kupujeme dnes, budeme často dokončovat až za pět nebo šest let. Nechceme zaplatit za pozemek cenu, která dává smysl jen za předpokladu, že byty budou dalších pět let zdražovat třeba o osm procent ročně. Pokud trh roste rychleji, je to pro nás dodatečný výnos. Ale projekt musí fungovat i při opatrnějším scénáři.
Výnos fondu je přitom teď výrazně vyšší než váš dlouhodobý cíl. Proč?
U investiční třídy B byla meziroční výkonnost kolem 17 procent, zatímco dlouhodobě komunikujeme cíl zhruba 11 až 12 procent.
Část rozdílu vysvětluje silnější růst cen nemovitostí. Druhým mimořádným efektem je nový pražský metropolitní plán. U dvou našich pozemků umožňuje postavit zhruba dvojnásobek původně předpokládaného objemu, takže se zvýšila jejich hodnota.
Jak velký efekt to má?
U těch dvou pozemků jde dohromady přibližně o 60 milionů korun. Při velikosti fondu kolem miliardy je to řádově šest procentních bodů zhodnocení navíc. Je ale fér říct, že je to jednorázový efekt. Investor, který vstoupí nyní, už tuto změnu dostane započítanou ve vstupní ceně.
Ve skupině se mění akcionářská struktura. Co přesně se chystá?
V červenci jsme podepsali závazné dohody, na jejichž základě se stanu jediným akcionářem skupiny. Odkupuji minoritní podíly dvou dalších spoluzakladatelů. Převážnou část transakce chceme dokončit do konce letošního roku, menší část potom v první polovině roku 2027. Můj kapitál bude ve fondu dál zůstávat a zachován zůstane také ochranný mechanismus pro investory, který je založený na zakladatelském kapitálu.
Počet zahájených bytů v poslední době třeba v Praze vyskočil. Nezačíná se dlouhodobý nedostatek bytů konečně řešit?
Z jednoho čtvrtletí bych závěr nedělal. U developmentu vám statistikou snadno pohne několik velkých projektů. Důležitější je, co se děje několik let a v konkrétních městech.
V Praze pořád vidím velký nahromaděný deficit. Nabídka novostaveb je stále nízká proti tomu, co se stavělo třeba před deseti lety.
Brno je na tom jinak?
Tam se nová výstavba rozběhla víc. Neřekl bych ale, že už je bytů příliš. Brno přitahuje obyvatele a ekonomicky se mu daří, takže byty si podle mě kupce najdou.
Znamená to, že v Praze mohou ceny dál růst rychleji než jinde?
Krátkodobý vývoj si netroufnu předpovídat. Ale pokud dlouhodobě roste počet lidí, kteří v určitém místě chtějí bydlet, a zároveň se tam staví málo, vytváří to tlak na ceny i nájmy.
Proto se při výběru projektů díváme hlavně na dlouhodobou poptávku, dopravu a to, kolik nové nabídky může v daném místě vzniknout.
Připravujete také fond typu ELTIF, proč jste se pro něj rozhodli?
Dnes naši strategii nabízíme hlavně prostřednictvím fondu kvalifikovaných investorů, kde je minimální investice milion korun. ELTIF má umožnit dostat se k podobným investicím i lidem, kteří takovou částku nemají.
Chceme umožnit i pravidelné investování. Minimum máme podle statutu nastavené na 200 korun a typický investor by mohl posílat například tisíc korun měsíčně.
Co je ELTIF
ELTIF (European Long-Term Investment Fund) je evropský fondový režim určený pro dlouhodobé investice do méně likvidních aktiv – například infrastruktury, private equity, úvěrů nebo nemovitostí. Jeho výhodou je, že umožňuje tyto investice nabízet napříč EU podle jednotných pravidel. Po jejich úpravě známé jako ELTIF 2.0 se režim výrazně otevřel i běžným retailovým investorům.
Development ale není zrovna konzervativní produkt. Dává smysl nabízet ho někomu, kdo investuje jen pár stovek měsíčně?
Určitě by neměl vzniknout dojem, že je to něco podobného spořicímu účtu. Development má svá rizika, projekty jsou dlouhé, nemají vždy pravidelné cash flow a hodně záleží na zadlužení i na tom, jestli se podaří stavbu dokončit a prodat podle plánu.
Na druhou stranu si myslím, že jako část dlouhodobého portfolia může taková investice dávat smysl i drobnému investorovi. Právě proto je podle mě důležité, aby mohl investovat malou částku a nemusel do jednoho produktu poslat velkou část svých úspor. Jako dynamičtější složka by přitom měla táhnout výkonnost celého portfolia směrem vzhůru.
Kdy by měl ELTIF začít fungovat?
Fond už prošel první částí schvalování a nyní se dokončuje schválení podfondu s konkrétní investiční strategií. Pokud vše půjde podle plánu, chtěli bychom ho začít spouštět na přelomu letošního a příštího roku.
Dříve jste mluvili také o expanzi na Slovensko a do Spojených států. Platí to ještě?
Ano, ale není to teď priorita. Na Slovensku už máme možnost fond distribuovat, developerský projekt tam ale zatím nemáme. Spojené státy jsou spíš dlouhodobý plán. Máme tam založenou společnost a proběhla předběžná jednání s bankami, ale nemáme tam zatím kancelář ani projekt. Dokud máme dost příležitostí v Praze a Brně, dává nám větší smysl soustředit se hlavně na český trh.
Chcete dostávat investiční texty do e-mailové schránky?
Přihlaste se pravidelnému odebírání investičního newsletteru Peníze HN, kde naleznete naše původní analýzy, tipy na dobré čtení nebo glosy analytiků.
Chcete vědět, co se děje v české a světové ekonomice? Co si o aktuálních trendech myslí lidé z byznysu, majitelé firem a jejich šéfové? Každý týden v pátek vám naši top autoři přinášejí výběr toho nejlepšího a pohled z byznysové strany. Odebírejte Byznys newsletter.
Tento článek máteje zdarma. Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah HN.cz
- Mobilní aplikace
- Bez reklam
- Odemykejte obsah pro přátele
- Články v audioverzi + playlist
- Možnost kdykoliv zrušit