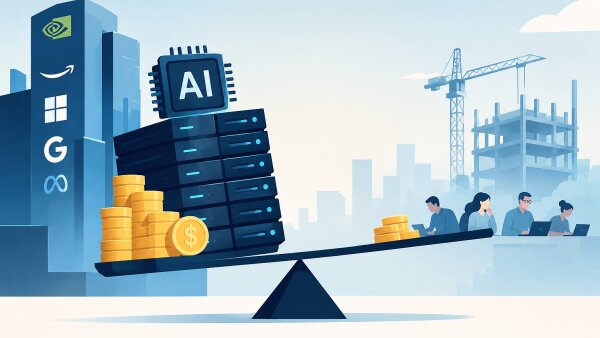
Média jsou plná titulků, že přední společnosti v oblasti AI jako Nvidia, Google, Micron, Sandisk, Samsung, AMD apod. jsou buď drahé, nebo naopak levné. Po propadu technologických titulů, a především tedy polovodičového sektoru v posledních měsících, začíná nyní vítězit narativ, že jsou spíše levné.
Když se podíváme na valuace těchto společností podle nejvíce požívaného valuačního poměru P/E (poměr ceny a čistého zisku firmy) tak zjistíme, že se některé skutečně jeví jako levné, nebo dokonce extrémně levné. Například Micron má P/E 9,6 a na forwardové bázi (podle očekávaného zisku v příštím fiskálním roce) dokonce pouze 4,1. Micron je asi největším symptomem AI bubliny, pokud přijmeme, že nějaká vůbec je.
P/E na úrovni 9,6 znamená, že pokud firmu zmrazíme, tak jak je nyní, včetně tržních podmínek, tak vám v tomto neměnném stavu plně vrátí vaši investici za necelých 10 let. To je slušné vzhledem k tomu, že jim rostou tržby o 256 procent a čistá marže činí 64,5 procenta. Podobně jsou na tom i ostatní společnosti, jako je Sandisk, Samsung, SK Hynix, zkrátka výrobci hardwaru, který je nutný pro konstrukci datových center. Proč tedy váhat a nejít do toho?
Co se děje s Grouponem? Firma nepřesvědčila a investoři se začali zbavovat akcií
Největším důvodem je cykličnost. Poptávka po hardwaru, která nyní existuje, je nejenom že dočasná, ale také extrémně přemrštěná. 256procentní růst a čistá marže 64,5 procenta je jen malou útěchou v jinak docela průměrném hospodaření, které Micron předváděl v letech mimo investiční bubliny. Například v letech 2016–2019 růst tržeb Micronu v průměru činil necelých 17 procent a čistá marže byla v průměru 25 procent. Po silné poptávce v minulosti (například během dot-com bubliny) následoval silný propad hospodaření a Micron přišel o polovinu svých tržeb a obrátil se do silných ztrát. Bylo přeinvestováno.
A co Google nebo Amazon? Zhruba polovina jejich čistého zisku letos bude pouze přecenění aktiv, především podílů, které vlastní ve společnosti Anthropic. Google se tak z P/E asi 15 rychle dostává na P/E 30, pokud tento fakt zohledníme. Aby toho nebylo málo, co obrovské závazky, které se ještě neobjevují na rozvaze těchto gigantů ve formě výstavby datových center? Odpisy, které budou následovat, a to nemluvě o tom, že většina společností neví, jak AI komerčně zužitkovat, aby z toho vůbec měly skutečně hmatatelný dopad na zisky a růst. Očekávání jsou optimistická a podle nich se také soudí, že jsou tyto společnosti levné.
To, co se jeví dnes levně, může být snadno zítra drahé. Dot-com bublina je učebnicovým příkladem a nenechme se zmýlit, že dnes je to jiné, není.
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace