Deficit státního rozpočtu na příští rok má dosáhnout 386 miliard korun. Vláda se zavázala, že by měl v dalších letech klesat, zatím ale není jasné, jak to chce udělat. Stále častěji se jako řešení jeví sektorové daně. První z nich, která se podle vládou definovaných a schválených podmínek reálně týká společnosti Orlen Unipetrol, je ve sněmovně.
Koaliční rada začala zvažovat rozšíření sektorové daně na další odvětví. Cílem mohou být kromě politiky často zmiňovaných bank také pojišťovny, energetika, mobilní operátoři, obchodní řetězce nebo obranný průmysl.
Pokud by se česká vláda rozhodla jít tímto směrem, nebude jediná. Růst zisků bankovního sektoru, ke kterému v historicky nevídané míře došlo od roku 2022 (kdy začaly centrální banky napříč Evropou zvyšovat úrokové sazby kvůli rostoucí inflaci), se stal centrem pozornosti politiků více zemí. Podle studie Mezinárodního měnového fondu zavedla od roku 2023 nové daně (případně rozšířila stávající) pro banky téměř polovina zemí Evropské unie, konkrétně 12 ze 27 států. Daňové schéma bylo různé, daň se dotkla například bankovních závazků nebo aktiv; bankovních zisků, úrokového výnosu či výnosů bank. Ze studie vyplývá, že co se týká samotného výběru daní, jsou efektivnější daně z aktiv než například ze zisků. O tom se ostatně přesvědčila i vláda Petra Fialy, která zavedla dočasně daň z nadměrných zisků bank, jejíž výsledek byl hluboce pod očekáváním.
Proti vyšším příjmům do rozpočtu ze zdanění bank je nutné započítat i efekt tohoto zdanění na klienty finančních ústavů i na celou ekonomiku. Do této kategorie spadá zvýšení úrokových sazeb z úvěrů a k poklesu objemu úvěrů, což vede k poklesu podnikových investic. Bankovní daně mohou rovněž vést k nižším úrokovým sazbám a vyšším poplatkům pro vkladatele. Náklady na bankovní daně navíc dopadají především na domácnosti, jelikož jejich poptávka po bankovních službách je méně citlivá na cenu ve srovnání s ostatními bankovními zákazníky – zkrátka nemají na výběr.
Pokud se podíváme na konkrétní případy, tak například v Polsku před deseti lety zavedená daň z aktiv mimo jiné prudce zvýšila cenu úvěrů včetně hypoték. Současně banky snížily úročení vkladů. Dalším efektem byl přesun bankovních aktiv směrem k nedaněným státním dluhopisům. Negativní efekty polskou vládu neodradily od zavedení dalšího zdanění, od letošního roku polské banky podléhají zvýšené sazbě korporátních daní.
Maďarská daň z finančních transakcí vedla ke zvýšení poplatků za bankovní převody, výběr hotovosti, poplatky za bankovní karty, případně za vedení účtů. Španělská časově omezená mimořádná daň z bankovních výnosů vedla ke snížení úročení na termínovaných vkladech.
Výsledky daní, které vlády uvalily na banky, mají jedno společné – veškerou daňovou zátěž nakonec nesou jejich klienti. Dalším poznatkem je, že nejvíc zasaženi jsou klienti s nižšími příjmy a ti, kteří mají omezený výběr. Vedlejším efektem je pak snaha optimalizovat daňový základ a vyšším daní se vyhnout.
Český byznys je nervózní z bezprecedentních sektorových daní. Koalice o nich má jednat už v pondělí, nejde jen o banky
Banky jsou nejviditelnějším cílem nových zdanění, rozhodně ale nejsou jediné. Co je ovšem společné pro všechny nové (i staré) daně je snaha dotčených firem přenést je na klienty, nikoliv na vlastníky. Nutno dodat, že tato snaha je úspěšnější právě tam, kde je nižší konkurence a víc dopadá na ty, kteří mají z různých důvodů omezený výběr služeb a zboží.
Zavedení sektorové daně na mobilní operátory v Maďarsku či Rumunsku vedlo ke snížení investic, ke zhoršení pokrytí signálem a – nepřekvapivě – i k růstu cen služeb pro spotřebitele. V případě dodatečného zdanění pojišťoven dochází k okamžitému růstu cen u pojištění majetku, aut (povinného i havarijního pojištění) nebo odpovědnosti. Finanční ústavy současně omezují nabídku a zpřísňují podmínky, řada lidí (i byznysů) se stává nepojistitelnými.
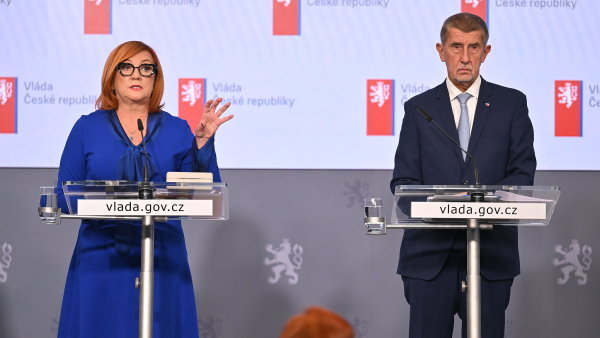
Obdobný efekt mělo zavedení tzv. digitální daně, ke kterému přistoupila například Francie. Technologické firmy začaly okamžitě svým klientům připočítávat poplatky odpovídající digitální dani k fakturám za reklamu a služby v daných zemích. Daň nakonec zaplatily lokální e-shopy a firmy inzerující na internetu, které tyto náklady následně promítly do koncových cen pro běžné zákazníky. Dobré připomenout, že pětiprocentní digitální daň prosazovala ministryně Alena Schillerová už v roce 2020, nakonec ale od jejího zavedení pod tlakem mezinárodních sankcí česká vláda upustila.
Speciální daň uvalená na firmy z obranného průmyslu má kromě snížení konkurenceschopnosti vůči zahraničním nezdaněným konkurentům ještě další efekt – vzhledem k tomu, že hlavním klientem je ministerstvo obrany, zaplatí část vyšší daně stát, který ji uvalil.
Příjmy z daní a sociálních odvodů jsou v Česku, pokud jde o podíl na hrubém domácím produktu, podle Eurostatu lehce pod průměrem Evropské unie. Dlouhodobě deficitní státní rozpočet bezpochyby povede ke snaze zvýšit stávající, případně zavést nové daně. Debata o nich je přitom jistě legitimní. Jen by měla vláda ve chvíli, kdy obhajuje zavedení nově daně vysokými zisky například v případě bank, dodat i to, k čemu nová daň povede. Tedy ke zdražení zboží a služeb pro koncové uživatele.
Férové vysvětlení zavedení nové daně by proto mělo vypadat takto: chceme (vláda) zaplatit drahé energie, zvýšit důchody, rodičovský příspěvek a máme spoustu dalších skvělých nápadů, jak můžeme rozdat peníze všem. Nejdřív je ale musíme vybrat, a proto vy budete mít dražší hypotéky (které jsou už nyní kvůli tomu, že má Česko korunu, a nikoliv euro, dražší i než například na Slovensku), drahé úvěry a mizerně úročené vklady.
(Text je prodlouženou verzí komentáře pro Čro Plus)
Když si předplatíte HN, budete moci číst všechny naše články nejen na vašem aktuálním připojení. Vaše předplatné brzy skončí. Předplaťte si HN a můžete i nadále číst všechny naše články.
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace
- Veškerý obsah
- Bez reklam
- Mobilní aplikace